重构电卡运营价值:速豹全栈自研高压电驱技术的欧洲破局之路
 陈念尊
2026年的欧洲重卡市场,正处在电动化转型的微妙节点。欧盟最新数据显示,上半年可外接充电重卡的新注册份额攀升至4.8%,较去年同期提升1.2个百分点,曼恩等头部企业更是给出了2030年15%-35%的渗透率预期。但热闹的增长数字之下,整个行业始终绕不开一个核心矛盾:电动重卡的成本优势高度绑定政策红利,而非产品本身的效率进化。戴姆勒卡车集团近期针对德英法三国家队的调研也印证了这份顾虑:超过四成受访者认可电动卡车的成本潜力,但61%的人对充电设施的可及性存疑,更有不少车队对政策的长期稳定性持观望态度。
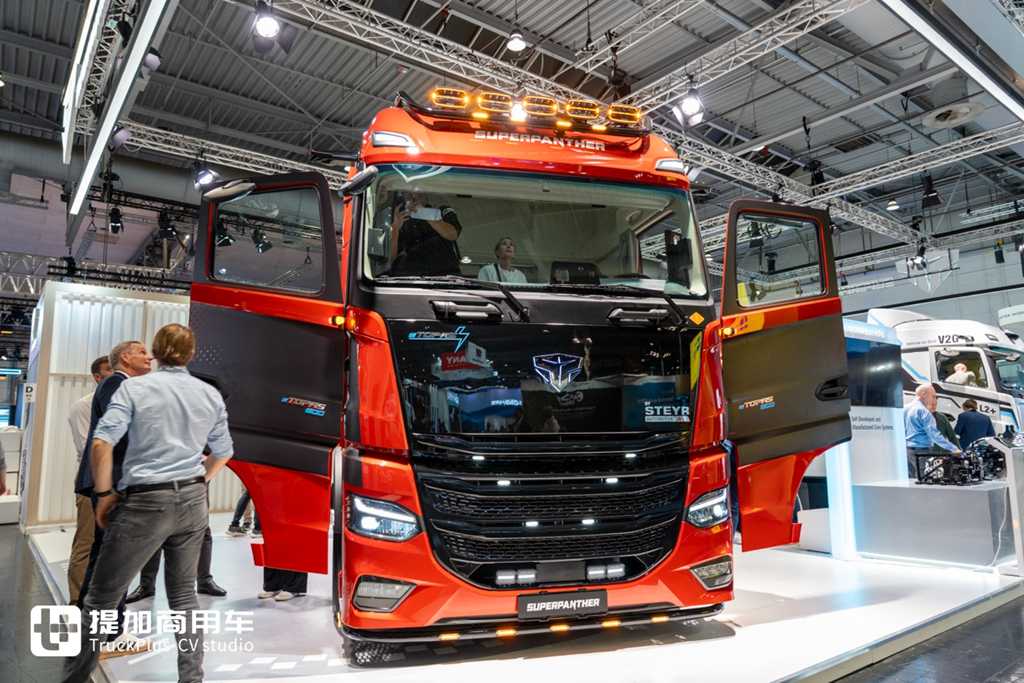
从德国曼恩发布的欧洲基准客户TCO模型,不难看出欧洲货运行业的尴尬现状:在五年租赁、年行驶10万公里、70%里程走收费路段的标准场景下,电动重卡每公里成本仅比柴油车低1欧分,近乎可以忽略不计。深入拆解成本结构就能发现,电动重卡的租赁成本比柴油车高出2.5倍,相当于每公里足足贵了30欧分。最终能实现微弱成本优势,全靠18欧分的通行费减免和18欧分的能源成本节省勉强支撑。一旦取消通行费差额,电动车的TCO优势会直接缩水。
这也揭示出欧洲电动重卡市场当前面临的深层挑战:当政策红利尚未完全转化为产品自身的经济性优势,如何通过技术创新实现真正的内生降本,成为决定电动化能否持续推进的关键。对于试图进入欧洲市场的中国新能源重卡企业而言,这既是必须跨越的门槛,也是建立差异化竞争力的机会。如何摆脱对政策优惠和价格竞争的依赖,通过产品技术进步创造可持续的运营经济性?
这正是速豹科技在欧洲市场探索的方向。
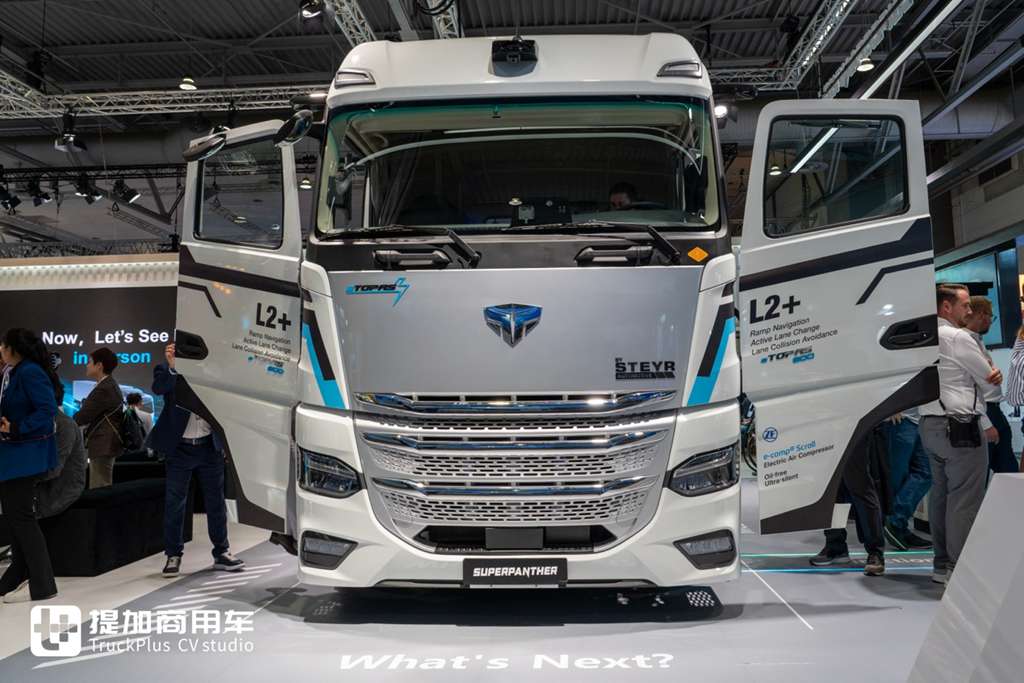
作为首个依托全栈自研技术在欧洲实现本地化量产与批量交付的中国新能源重卡企业,速豹没有走
“低价换市场”的传统出海路线,而是从高压电驱核心技术切入,从车辆底层架构重构电动重卡的运营成本逻辑。这款2026年6月拿下欧盟WVTA整车型式认证、7月就在奥地利斯太尔工厂启动批量交付的车型,已获得DHL、Gress等欧洲物流企业的首批采购与交付,并进一步赢得奥地利百年物流企业GARTNER的批量采购订单。其中DHL已将eTopas 600投入荷兰日常运输网络,覆盖荷兰国内及比利时跨境运输,每周稳定行驶约2000公里,用真实运营数据验证着技术落地的价值。
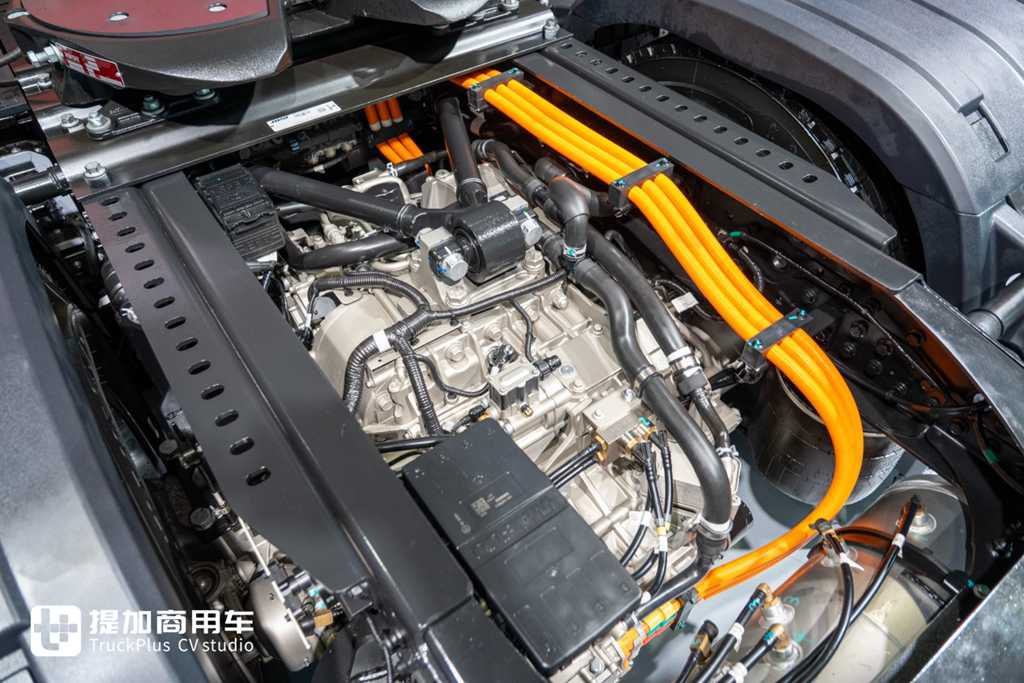
速豹全栈自研的高压电驱核心技术,之所以能成为撬动运营价值的支点,核心在于它精准命中了欧洲电动重卡TCO结构中最核心的三大成本项,实现了从购车到用车全周期的效率优化。在曼恩的基准模型里,租赁成本是电动重卡最大的溢价来源,背后是欧洲品牌25万到30万欧元的高昂售价,以及二手市场不成熟带来的残值风险。速豹通过高压电气架构与集成式电驱桥的全栈自研,将核心系统的研发、设计与整车集成纳入统一体系,在减少系统冗余、提升电驱效率和优化供应链成本等方面建立自主能力。相比单纯依赖外部采购和系统拼装,这种从底层架构出发的研发模式,为整车成本控制与长期运营效率提升创造了更多空间。结合欧洲运输与环境联合会的研究结论,中国制造的电动重卡凭借自研技术与供应链优势,五年
TCO较欧洲传统品牌平均低9%。这意味着电动重卡不再需要完全靠通行费政策来填补售价差距,产品本身就能缩小与柴油车的成本鸿沟。
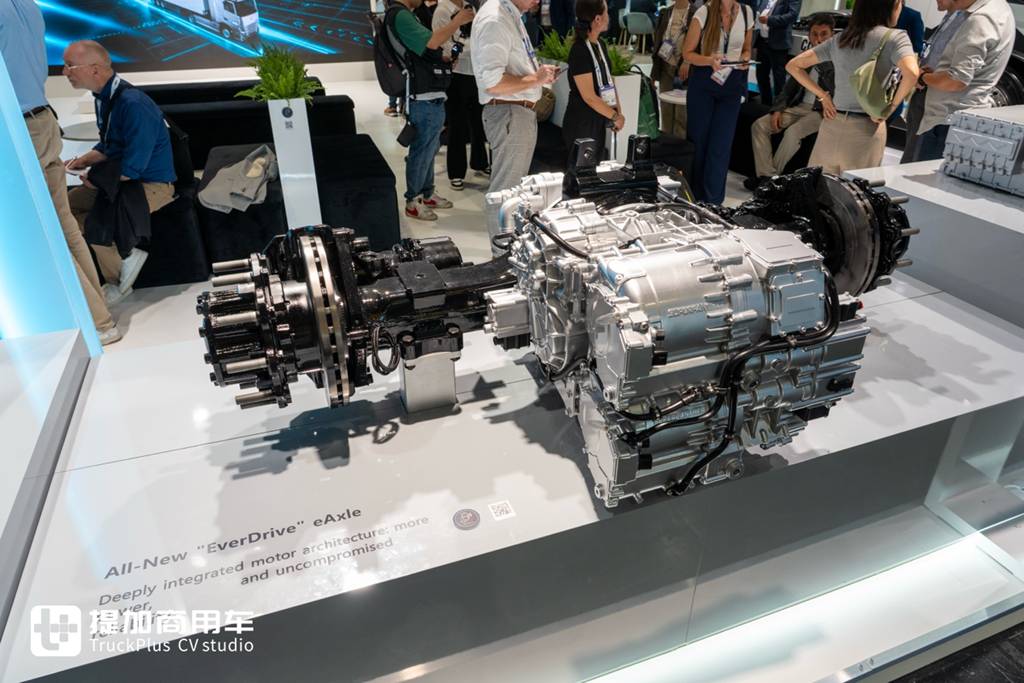
在能源成本端,这项技术的价值体现得更为直观。曼恩基准场景下电动重卡百公里电耗为100千瓦时,而速豹的集成式电驱桥通过减少传动环节损耗、优化电机全域效率,能将传动效率提升5到8个百分点,对应百公里电耗下降约10%。别小看这10%的电耗优化,在欧洲差异化的电价体系下,它意味着全场景的成本韧性:在德国、奥地利这类配备场站光伏与储能的客户手中,0.16到0.20欧元的低谷电价叠加低电耗,能进一步放大能源成本优势;而在意大利等公共充电占比高、场站充电条件有限的市场,0.4欧元的公共电价下,更低的电耗同样能实打实降低运营支出,弱化车队对低价场站电的依赖。按年行驶10万公里测算,仅电耗优化一项,单台车每年就能节省约3000欧元,五年累计可达1.5万欧元,这是完全不依赖政策、纯靠产品技术就能拿到的收益。
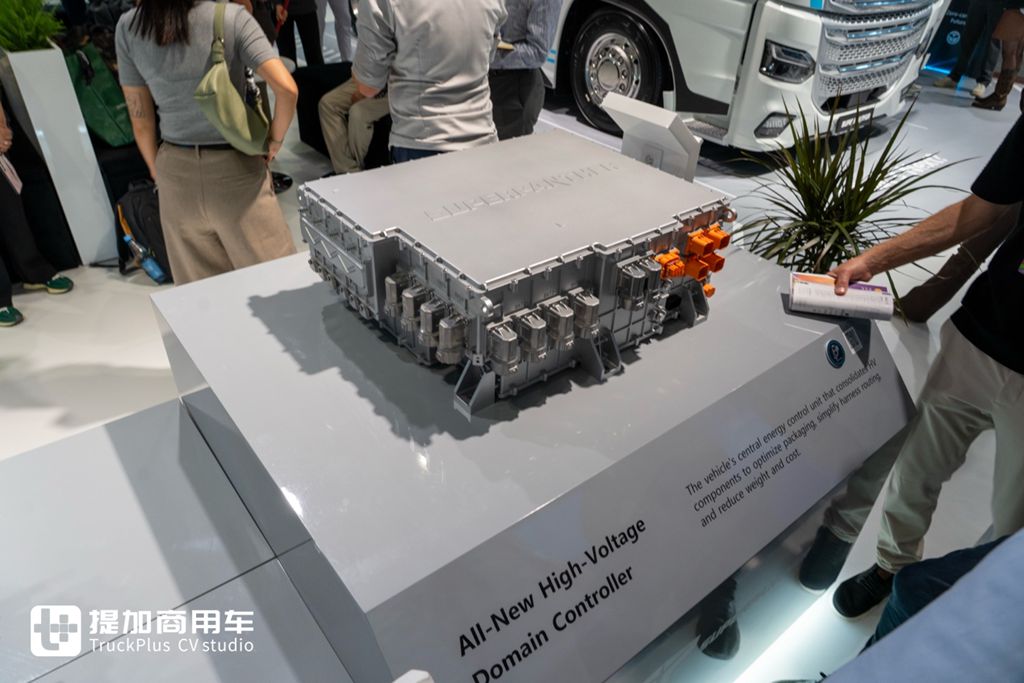
与此同时,高压架构带来的快充兼容性,还在摊薄充电设施成本的同时,提升了车辆的运营效率。曼恩基准模型中,充电设施分摊到每公里的成本为5欧分,核心取决于单桩的服务能力与周转率。速豹eTopas 600采用876V高压电气架构,配备双CCS2充电接口,在适配的双充电设备及供电条件下,最高可实现约660kW的合计充电功率,20%—80%的充电时间可缩短至38分钟以内。原本一个充电桩能服务5台车辆,现在可覆盖更多车辆,直接降低了车队的场站配电与桩群建设投入。更重要的是,补能时间缩短意味着车辆的有效运营时长增加,年行驶里程可提升10%到15%,对应曼恩敏感性分析中的结论:年里程每提升10%,电动重卡的TCO优势就增加1.6个百分点,形成了“技术提效-里程增加-成本摊薄”的正向循环。
真正让这项技术具备行业级意义的,是它打破了欧洲电动重卡“政策退坡则优势消失”的宿命,给了车队长期运营的确定性。当前欧洲市场的电动化采购决策,很大程度上是在赌政策延续性:德国客户赌2031年后通行费减免不会大幅收缩,南欧客户则只能等待政策落地。曼恩的测算已经证明,通行费优惠是当前欧洲电卡成本优势的第一支柱,一旦政策退坡,很多车队的电动化投入将面临成本倒挂的风险。速豹的高压电驱技术,本质是把成本优势的根基从政策红利迁移到了产品技术上:在政策优惠充足的德国、奥地利市场,它能让客户的五年TCO优势从现有7%-9%的水平进一步扩大;在没有通行费优惠的意大利、西班牙市场,它能大幅缩小电动重卡与柴油车的成本差距,让电动化从“政策选择题”变成“经济计算题”。
这一点在2026年汉诺威IAA商用车展上形成了极具反差的行业注脚。展会期间,曼恩等七家欧洲卡车企业负责人联名呼吁欧盟将2030年重型车CO₂减排目标推迟三年,理由是充电基础设施、电网接入与成本条件至少落后于规划三年。而速豹作为唯一登上IAA主舞台的中国企业,不仅带来了eTopas 600量产车型,签下了包括奥地利物流巨头GARTNER在内的数十台订单,更发布了以Truck Brain为核心的重卡具身智能战略。一边是欧洲巨头因成本与配套滞后要求放缓目标,一边是中国品牌靠底层技术降本、同时布局智能化下一赛道,两种路径的背后,正是对“电动重卡核心价值从何而来”的不同回答。
如今回头看,速豹选择高压电驱核心技术作为突破口,走的是一条难而正确的路。它没有迎合市场对“性价比”的刻板印象,而是用全栈自研的技术能力,去解决欧洲客户最核心的运营焦虑。从奥地利的本地化量产,到DHL的真实场景运营、GARTNER的批量采购,再到IAA车展上的技术亮相,速豹走出的每一步,都在刷新欧洲市场对中国新能源商用车的认知:不再是依靠供应链成本优势的追赶者,而是能从底层技术定义运营价值的参与者。
放在中国商用车全球化的维度上,这更是一次范式的升级。过去“国货出海”靠的是规模与成本,如今的“国货之光”,拼的是核心技术与全生命周期价值。速豹eTopas 600在欧洲的落地,不仅体现了中国企业从自主研发、核心部件自主生产到欧洲本地化量产交付的综合能力,也通过客户运营反馈持续推动产品优化,形成技术研发与市场需求之间的高效协同。回到欧洲电动重卡市场的现实挑战,当政策红利难以长期支撑成本优势,真正具有竞争力的产品,必须依靠自身技术进步和运营效率创造价值。速豹正以科技创新和全栈自研自产能力,在欧洲成熟市场实现量产交付与客户运营,为新时代“国货之光”赋予新内涵:以自主创新走向全球,以产品价值赢得市场信赖。


